Seguro de Afinidades e Embedded Insurance: Democratizando a Proteção no Brasil
O mercado de seguros brasileiro busca expandir sua penetração, e duas modalidades estão na vanguarda dessa transformação: o seguro de afinidades e o embedded insurance. Ambas facilitam o acesso à proteção, integrando-a ao cotidiano dos consumidores e tornando-a mais acessível e conveniente.
Seguro de Afinidades e Embedded Insurance: Democratizando a Proteção no Brasil
O mercado de seguros no Brasil tem um desafio constante: ampliar sua penetração, que ainda se mantém abaixo do potencial em diversos segmentos. Para mudar esse cenário, duas abordagens inovadoras ganham destaque e prometem revolucionar a forma como o seguro chega ao consumidor: o Seguro de Afinidades e o Embedded Insurance.
Ambas as modalidades, embora distintas em sua execução, compartilham o objetivo de simplificar o acesso à proteção, transformando a venda tradicional em uma experiência mais contextual, integrada e, acima de tudo, útil para o dia a dia das pessoas.
Entendendo o Seguro de Afinidades
O Seguro de Afinidades é uma estratégia de distribuição onde a comercialização de produtos de seguro ocorre por meio de parcerias com grupos ou entidades que possuem uma 'afinidade' com seus membros ou clientes. Essas parcerias podem ser estabelecidas com associações, sindicatos, varejistas, operadoras de cartão de crédito, bancos, fintechs, entre outros.
Nesse modelo, uma empresa parceira oferece um seguro — muitas vezes personalizado — como um benefício adicional ou complementar aos seus próprios produtos ou serviços. Exemplos comuns incluem seguros de vida ou residenciais vinculados a cartões de crédito, a oferta de garantia estendida na compra de eletrônicos ou eletrodomésticos, e proteções prestamistas em financiamentos.
A grande vantagem reside na otimização da distribuição: a seguradora alcança um grande número de potenciais segurados em um ambiente de confiança já estabelecido, enquanto o parceiro agrega valor à sua oferta, podendo aumentar o ticket médio e a fidelização de seus clientes. Para o consumidor, a principal atração são os prêmios (preços do seguro) que tendem a ser mais acessíveis, dada a negociação em volume e a adaptação do produto às necessidades específicas do grupo.
A Revolução do Embedded Insurance
Considerado uma evolução digital do conceito de afinidades, o Embedded Insurance, ou “seguro embarcado”, leva a integração um passo adiante. Aqui, o seguro é “embutido” de forma transparente e contextualizada diretamente na jornada de compra de um produto ou serviço.
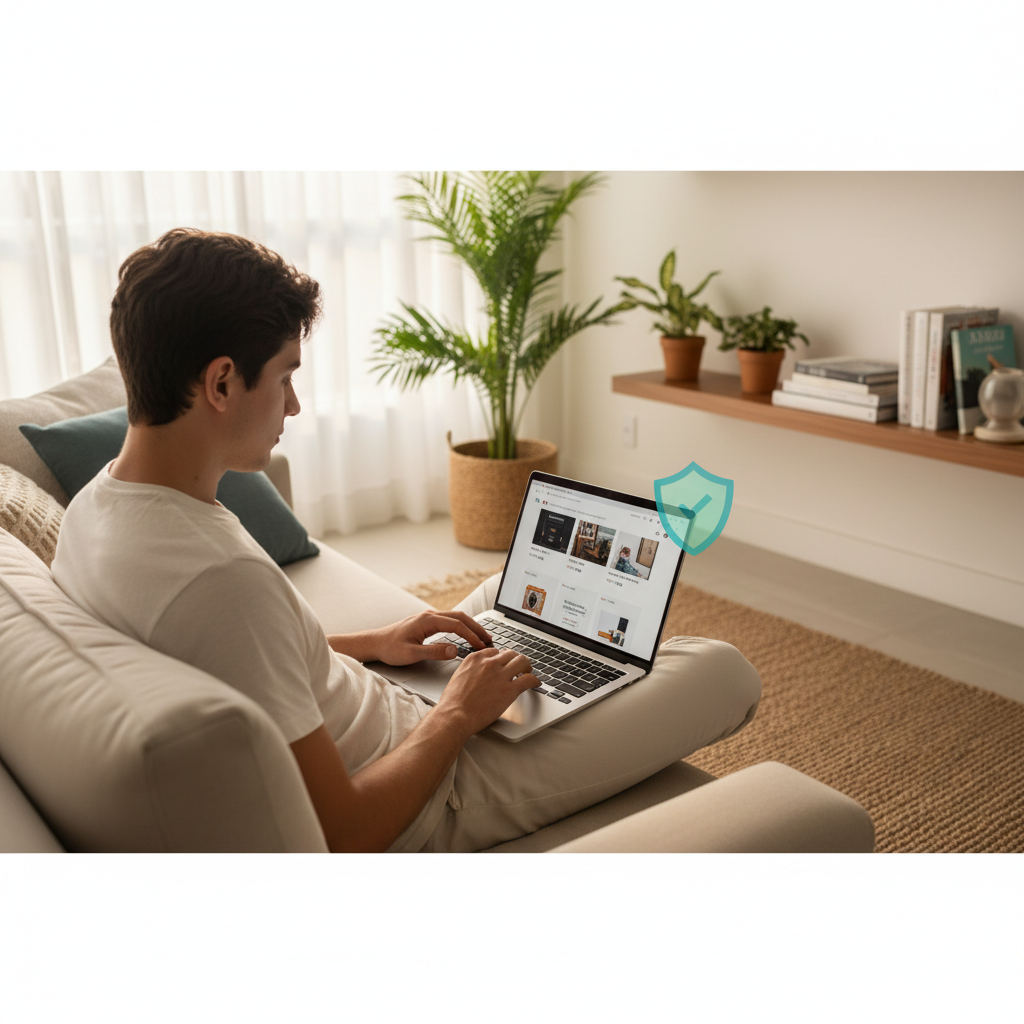
A premissa é simples: em vez de o cliente ter que procurar ativamente um seguro, a proteção lhe é oferecida no momento exato e no local certo, muitas vezes com apenas um clique. Isso pode acontecer no checkout de um e-commerce, dentro de um aplicativo de mobilidade, no processo de contratação de um serviço digital ou até mesmo na assinatura de uma plataforma de streaming.
Para ilustrar, imagine comprar um smartphone online e, no momento final da compra, ser oferecida uma proteção contra roubo ou danos. Ou, ao fechar uma passagem aérea, ter a opção de incluir um seguro de viagem com poucos toques. Outros exemplos incluem cobertura residencial integrada a um contrato de aluguel digital ou proteções vinculadas a empréstimos e cartões de crédito digitais.
Dados do mercado global indicam que o embedded insurance está em uma trajetória de crescimento exponencial, com projeções de atingir bilhões de dólares em prêmios nas próximas décadas. Na América Latina, impulsionado pelo e-commerce e pela proliferação de fintechs, esse nicho de mercado também tem apresentado um dinamismo notável, contribuindo significativamente para o volume total de prêmios do setor secundário.
Complementaridade e Impacto no Mercado
Embora distintos, Seguro de Afinidades e Embedded Insurance são complementares. O Seguro de Afinidades atua mais fortemente em parcerias B2B2C (Business to Business to Consumer), focando em grupos e instituições. Já o Embedded Insurance é intrinsecamente ligado à jornada digital, oferecendo uma experiência de compra instantânea e com mínima fricção.
Ambas as modalidades têm um papel crucial em fechar a chamada “lacuna de proteção”, abordando a baixa adesão a seguros por parte de milhões de brasileiros, que muitas vezes enxergam o processo tradicional como burocrático ou distante de suas necessidades imediatas.
Vantagens para Todos os Envolvidos:
- Para o Consumidor: Maior conveniência, acesso a produtos de seguro a preços mais justos e a tranquilidade de adquirir proteção no momento exato de maior necessidade ou valor (ex: ao comprar um bem).
- Para as Empresas Parceiras: Geração de novas fontes de receita (comissões), aumento da retenção e fidelização de clientes, e um diferencial competitivo no mercado.
- Para as Seguradoras: Expansão da base de segurados, acesso a novos mercados e nichos, e, em muitos casos, um custo de aquisição de clientes mais eficiente.
Tendências e o Futuro da Proteção Integrada
Olhando para o futuro, algumas tendências devem moldar ainda mais o cenário dos seguros de afinidades e embedded no Brasil:
- Open Insurance: A implementação do Open Insurance no Brasil, que permite o compartilhamento de dados do cliente (com sua autorização), pode otimizar ainda mais a personalização e a oferta de seguros contextualizados, tornando a experiência ainda mais fluida e vantajosa.
- Inteligência Artificial (IA): A IA será fundamental para entender padrões de comportamento e oferecer apólices em tempo real com subscrição e precificação dinâmicas, atendendo às necessidades individuais de forma mais precisa.
- Expansão para Novos Setores: A expectativa é que essas modalidades se expandam para segmentos ainda pouco explorados, como pequenas e médias empresas (PMEs), agronegócio, mobilidade urbana e até mesmo soluções para o bem-estar e saúde.
- Regulação Atenta: Órgãos reguladores, como a Superintendência de Seguros Privados (SUSEP), continuarão a acompanhar de perto essas inovações, buscando equilibrar a flexibilidade para o mercado com a garantia de transparência e a proteção dos direitos do consumidor.
Conclusão
O Seguro de Afinidades e o Embedded Insurance não são apenas novidades, mas sim pilares fundamentais da evolução da indústria de seguros. Ao tornar a proteção mais democrática, acessível e intrinsecamente ligada ao cotidiano das pessoas e à jornada de consumo, essas modalidades estão não apenas expandindo o mercado, mas também redefinindo a forma como enxergamos e interagimos com o conceito de segurança e prevenção no país.
Fontes
Quer falar com um especialista?
A G1/Brokers ajuda você a escolher a proteção ideal.
G1 Brokers · Susep 2422154311
Publicado em 21 de maio de 2026
Leia também
- Seguro no checkout: como a IA personaliza o risco
Dados da compra podem orientar preço e cobertura em tempo real. O desafio é distinguir personalização útil de vigilância, discriminação e ofertas pouco transparentes.
- Embedded insurance em 2026: o seguro entra na compra
Seguros integrados a aplicativos e compras ampliam os pontos de acesso à proteção. O desafio é transformar conveniência em contratação consciente.
- Seguro na compra: bancos e varejo mudam a distribuição
Integrado ao aplicativo bancário ou à compra de um eletrônico, o seguro ganha novos canais. A conveniência exige atenção ao preço, às coberturas e à liberdade de escolha.