Embedded insurance que vira receita para a sua empresa.
A G1 Brokers desenha e opera programas de afinidade e seguro embarcado: no checkout, no cartão, na assinatura e no app. White label, compliance Susep e capacidade Porto Seguro.
Retorno em até 24h úteis · Sem compromisso de volume para o briefing
Por que confiar na G1 Brokers
Corretora registrada na SUSEP
Registro SUSEP 2422154311, com atuação regulada.
Parceria com o grupo Porto Seguro
Capacidade de seguro e tecnologia de um grupo sólido.
Mais de 20 anos de experiência
Profissionais com longa trajetória no mercado de seguros.
Desenho em até 24h úteis
Proposta inicial de programa rápida e objetiva.
Sem compromisso de volume para o briefing
O briefing não exige compromisso de volume.
White label + governança
Sua marca no centro, com governança regulatória.
Seguro no momento da compra. Programa no tamanho da sua base.
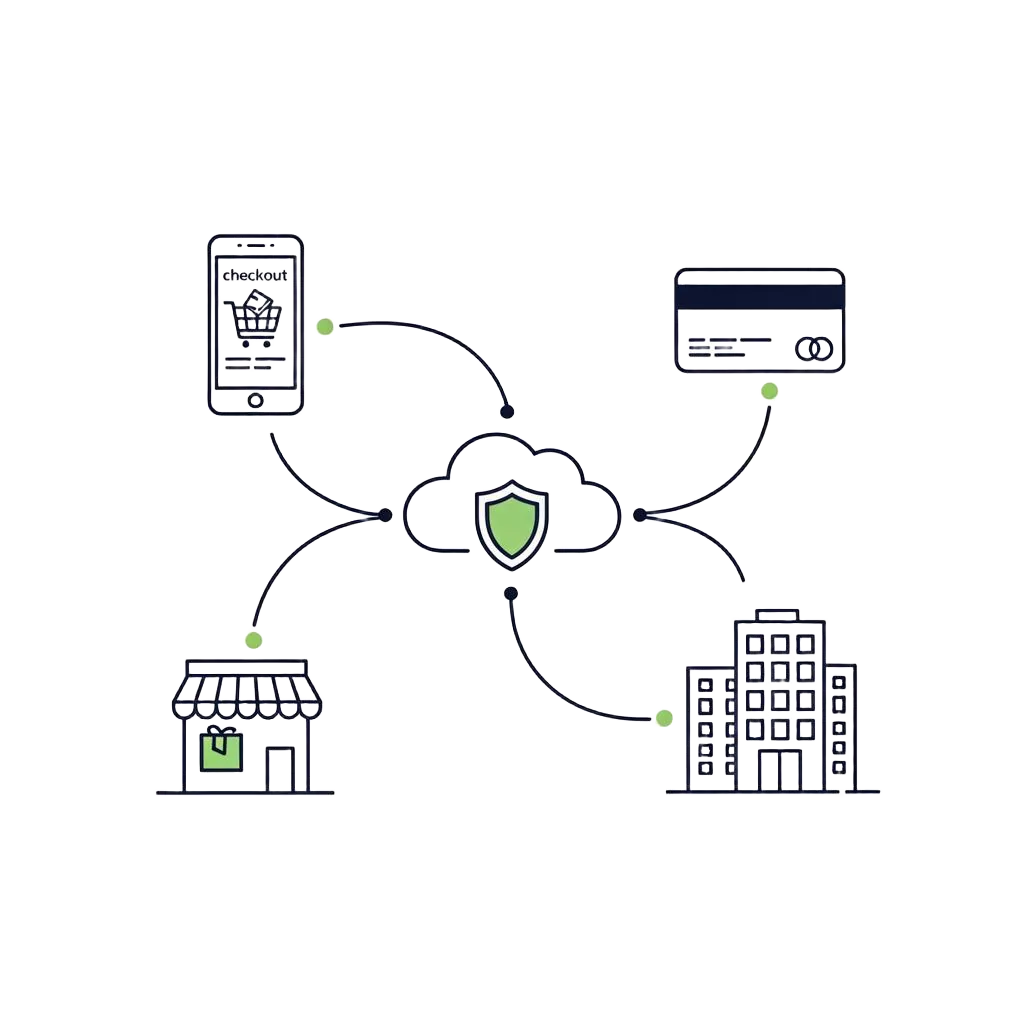
Embedded insurance (seguro embarcado) é a oferta de uma cobertura no mesmo fluxo em que a pessoa compra um bem ou contrata um serviço — checkout de celular, emissão de cartão, crédito, passagem ou assinatura. Seguro de afinidade é o programa vendido a um grupo com vínculo prévio (associação, clube, base de cartão, cooperativa). No Brasil, os dois exigem consentimento inequívoco (CDC), regras de canais alternativos da Susep (Circular 667/22) e a Lei 15.040/2024. A G1 Brokers estrutura produto, jornada, opt-in, white label e operação com o grupo Porto.
Para quem já tem a jornada e ainda não tem a proteção.
Fintechs e bancos digitais
Proteção integrada a cartões, crédito e contas digitais.
E-commerces e marketplaces
Seguro no checkout com escolha clara para cada cliente.
Associações e cooperativas
Coberturas para grupos que já têm vínculo com sua entidade.
Plataformas e apps
Uma jornada de proteção integrada ao seu serviço.
Empresas com base de clientes
Uma nova forma de servir e proteger sua base.
Briefing, produto, consentimento, API, operação.
Diagnóstico da jornada e da base
Desenho do produto e do opt-in
Integração por link ou API
Operação, sinistro e relatório para o parceiro
A mesma corretora também opera o varejo Porto.
Perguntas que o mercado nos faz
O que é embedded insurance?
Embedded insurance é a oferta de uma cobertura no mesmo fluxo em que a pessoa compra um bem ou contrata um serviço. No Brasil depende de consentimento claro, da Circular Susep 667/22 e da Lei 15.040/2024. A G1 Brokers desenha essa jornada com o parceiro.
Embedded insurance é venda casada?
Não, se houver opção clara de recusa, informação de coberturas e exclusões, e cancelamento simples. Checkbox pré-marcado é risco de venda casada (CDC art. 39, I). A G1 projeta o opt-in para ser inequívoco.
Qual a diferença entre afinidade e embedded?
Afinidade parte do vínculo do grupo (associação, clube, cartão). Embedded parte do momento da compra. Um programa maduro junta os dois: a base do parceiro + a inserção no fluxo.
Quem pode oferecer o seguro?
A apólice é emitida por seguradora autorizada. Marketplaces, apps e plataformas atuam como estipulantes ou representantes no recorte da Circular 667/22. A G1 é a corretora que estrutura o programa — não é a seguradora.
Quanto tempo leva para subir um programa?
Depende muito da complexidade do projeto e dos parceiros envolvidos.
A G1 emite a apólice?
Não. A apólice é da seguradora parceira (Porto Seguro e empresas do grupo). A G1 desenha o programa, a jornada, o consentimento e a operação com o parceiro.
Como funciona o revenue share em programas de afinidade e embedded insurance?
O parceiro pode ser remunerado por uma parcela da receita gerada pelo seguro, conforme contrato e regras da Susep para cada formato (representante, estipulante ou parceria comercial). Percentual, base de cálculo e periodicidade são definidos caso a caso e devem ser transparentes ao cliente quando a regulação exigir.
O que é attach rate e qual a média observada no mercado brasileiro?
Attach rate é a proporção de compras ou contratações principais em que o cliente também escolhe o seguro. Não há uma média pública e confiável única para o Brasil: o número varia muito por produto, canal e ponto da jornada. Por isso a G1 acompanha o indicador do próprio programa, sem forçar a contratação.
Qual a diferença prática entre integração via API e via link/white label?
No link ou página white label, a contratação acontece numa página com a marca do parceiro, com pouca ou nenhuma tecnologia do lado dele. Na API, a oferta e o aceite ficam dentro do app ou checkout do parceiro, com mais controle da experiência e mais esforço de integração. É comum começar por link e evoluir para API.
Quais os principais riscos regulatórios ao estruturar um programa de embedded insurance no Brasil?
Os mais comuns são venda casada (CDC), opção pré-marcada, informação insuficiente sobre coberturas e exclusões, papéis mal definidos entre plataforma, corretora e seguradora (Circular Susep 667/22), contrato fora da Lei 15.040/2024 e uso de dados sem base legal (LGPD).
A plataforma parceira precisa de autorização da SUSEP para oferecer o seguro?
A plataforma não se torna seguradora nem corretora. Ela atua como representante, estipulante ou canal de distribuição, conforme o contrato com a seguradora e as regras da Susep para esse papel. A apólice é emitida por seguradora autorizada e a corretora registrada estrutura o programa.
Como garantir o consentimento inequívoco do cliente final (CDC + Circular 667/22 + Lei 15.040)?
Oferta separada do produto principal, sem opção pré-marcada, com preço, coberturas, exclusões, seguradora, vigência e cancelamento informados antes do aceite, registro do aceite e envio dos documentos ao cliente.
Quem é responsável pelo sinistro e pela jornada pós-venda?
A seguradora é responsável pela análise e pagamento do sinistro, conforme a apólice. A corretora orienta o cliente e acompanha o programa, e o parceiro define com elas os canais de atendimento informados ao cliente. Os papéis ficam descritos no desenho do programa.