Embedded insurance em 2026: o seguro entra na compra
Seguros integrados a aplicativos e compras ampliam os pontos de acesso à proteção. O desafio é transformar conveniência em contratação consciente.
Embedded insurance em 2026: o seguro entra na compra
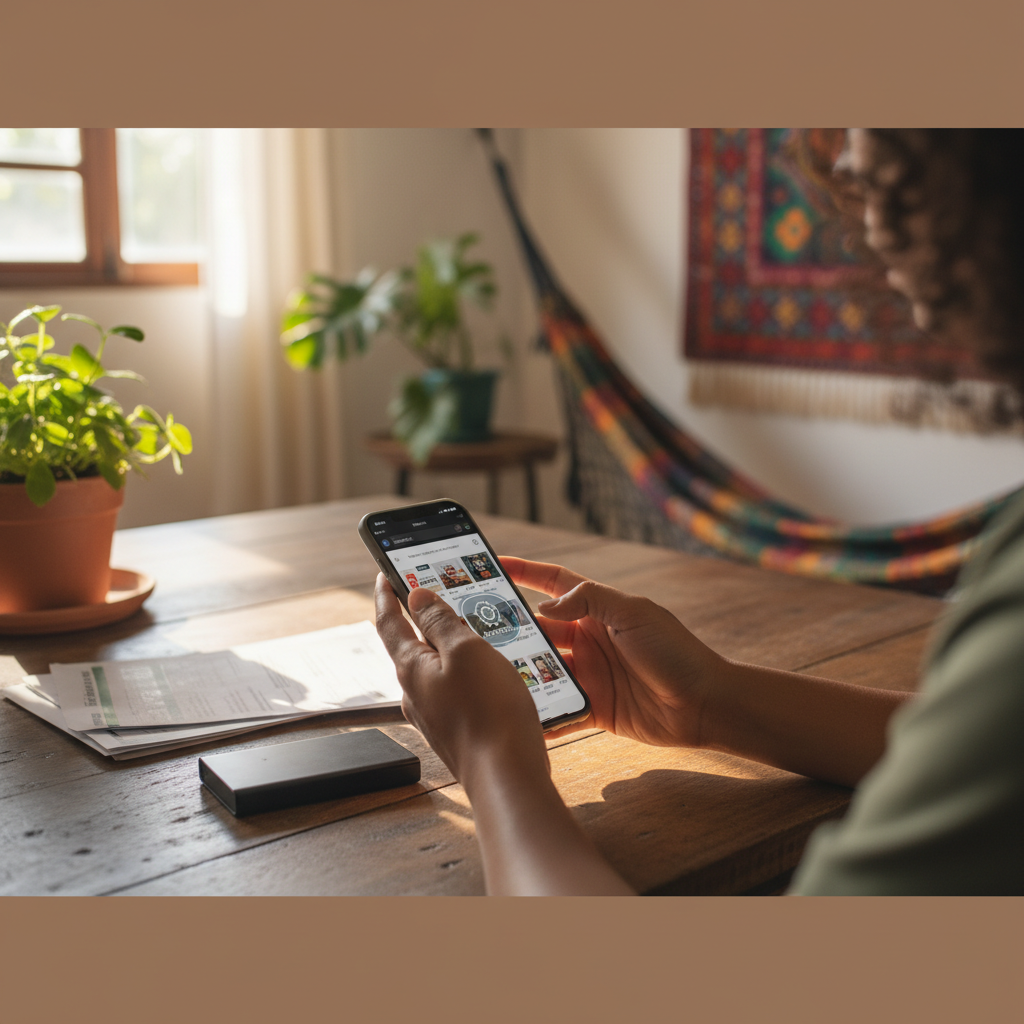
Um seguro oferecido durante a compra de um celular, na reserva de uma viagem ou dentro do aplicativo bancário. Essas situações traduzem o embedded insurance, também chamado de seguro integrado: a proteção aparece no ambiente em que o consumidor já está realizando outra atividade, sem exigir uma jornada separada de contratação.
O modelo ocupa espaço no debate sobre distribuição de seguros em 2026 porque combina dois movimentos: a digitalização dos serviços financeiros e a possibilidade de conectar sistemas de empresas diferentes. Mas afirmar que ele já é o principal motor do setor brasileiro exige uma distinção importante: crescimento das vendas digitais não é, automaticamente, crescimento de seguros integrados.
O que mudou na forma de oferecer seguros
Vender seguros em bancos, lojas ou agências de viagem não é novidade. A mudança está na integração entre oferta, contratação e atendimento.
Em uma operação integrada, o sistema pode identificar o produto comprado, apresentar uma cobertura compatível e concluir a contratação na mesma jornada. Isso é viabilizado por APIs, conexões que permitem a troca de informações entre sistemas, conforme as autorizações e regras aplicáveis.
A expressão API-first descreve uma arquitetura tecnológica construída com essas conexões como prioridade. Não significa, por si só, que o seguro seja melhor, mais barato ou adequado ao cliente.
A inteligência artificial também pode participar dessa estrutura, apoiando atendimento, análise de documentos e identificação de indícios de fraude. Ela, porém, não define o modelo: um seguro pode ser integrado sem utilizar IA.
O que os dados brasileiros realmente indicam
A Pesquisa Febraban de Tecnologia Bancária 2025, com dados de 2024, informou que 82% das transações bancárias foram realizadas por canais digitais, considerando celular e internet banking. O indicador ajuda a explicar por que aplicativos se tornaram ambientes relevantes para distribuir serviços financeiros.
Esse percentual, entretanto, mede transações bancárias — não contratações de seguros integrados. Consultar saldo ou fazer uma transferência não equivale a comprar uma apólice.
O mesmo cuidado vale para números sobre novos produtos de seguro vendidos por bancos: sem conhecer a metodologia e a classificação das operações, não é possível identificar quantos foram contratados dentro da compra de outro produto ou serviço.
Há ainda uma diferença entre seguro digital e seguro integrado. Comprar diretamente em um site é uma contratação digital. Adicionar proteção durante a aquisição de um bem é uma experiência integrada. As categorias podem se sobrepor, mas não são sinônimas.
Por isso, a expansão dos canais digitais sustenta o potencial do modelo, mas não comprova, isoladamente, que ele já domine o mercado brasileiro.
Conveniência pode ampliar acesso — ou esconder dúvidas
Para o consumidor, o benefício mais evidente é encontrar proteção quando o risco está mais concreto. Quem compra uma passagem consegue relacionar a oferta àquela viagem; quem adquire um equipamento pode avaliar os custos de reparo ou reposição.
A integração também pode reduzir preenchimentos repetidos e simplificar etapas. Isso não garante redução do preço final: o valor depende da cobertura, do risco e dos custos de distribuição, entre outros fatores.
O problema aparece quando a facilidade substitui a compreensão. Uma oferta resumida a poucas linhas pode deixar dúvidas sobre franquia, exclusões e limites de indenização. Franquia é a parcela do prejuízo que fica a cargo do segurado, quando prevista no contrato.
Antes de aceitar, vale conferir:
- Preço separado: quanto custa o seguro e como será cobrado?
- Cobertura: quais acontecimentos estão protegidos e quais ficam de fora?
- Limites: existe franquia, carência ou valor máximo de indenização?
- Vigência: quando a proteção começa e termina?
- Atendimento: onde consultar o contrato, cancelar ou comunicar um sinistro — o evento coberto pelo seguro?
Integração tecnológica não elimina responsabilidades
A Lei nº 15.040/2024, que estabeleceu um novo marco para os contratos de seguro e entrou em vigor em dezembro de 2025, é uma referência importante nesse cenário. A contratação dentro de um aplicativo ou loja continua sujeita às regras aplicáveis ao seguro.
A experiência precisa deixar claro quem assume o risco e como acessar os documentos e o atendimento. O consumidor não deve depender apenas da tela da compra para entender a proteção contratada.
O uso de dados também merece atenção. Pela Lei Geral de Proteção de Dados, o tratamento deve ter uma base legal adequada e respeitar princípios como finalidade, necessidade e transparência. Comprar um produto não autoriza qualquer uso posterior das informações pessoais.
O que observar daqui para a frente
O avanço do embedded insurance deve ser avaliado além do número de ofertas exibidas. Indicadores como compreensão das coberturas, cancelamentos, reclamações e facilidade para receber uma indenização ajudam a medir se a integração entrega proteção efetiva.
Para o mercado, o desafio é conectar distribuição e atendimento. Para o consumidor, a regra prática permanece: contratar em poucos cliques só representa progresso quando preço, cobertura e responsabilidades também ficam claros em poucos passos.
Nota de apuração: sem consulta à web em tempo real, não foi possível confirmar a programação do evento e os indicadores específicos de 2026 mencionados na pauta. Essas informações não foram incorporadas como fatos.
Fontes
Quer falar com um especialista?
A G1/Brokers ajuda você a escolher a proteção ideal.
G1 Brokers · Susep 2422154311
Publicado em 15 de outubro de 2026
Leia também
- Seguro no checkout: como a IA personaliza o risco
Dados da compra podem orientar preço e cobertura em tempo real. O desafio é distinguir personalização útil de vigilância, discriminação e ofertas pouco transparentes.
- Seguro na compra: bancos e varejo mudam a distribuição
Integrado ao aplicativo bancário ou à compra de um eletrônico, o seguro ganha novos canais. A conveniência exige atenção ao preço, às coberturas e à liberdade de escolha.
- Seguro no Pix, na passagem e no app: o que cobre?
Seguros oferecidos durante pagamentos e compras facilitam a contratação, mas podem proteger apenas situações específicas. Veja como comparar cinco modalidades.