Lar Protegido: Seguros Residenciais e a Nova Realidade Climática
O seguro residencial ganha mais relevância diante do aumento de eventos climáticos extremos. Entenda como as coberturas estão se adaptando e a importância de proteger seu patrimônio.
Lar Protegido: Seguros Residenciais e a Nova Realidade Climática no Brasil
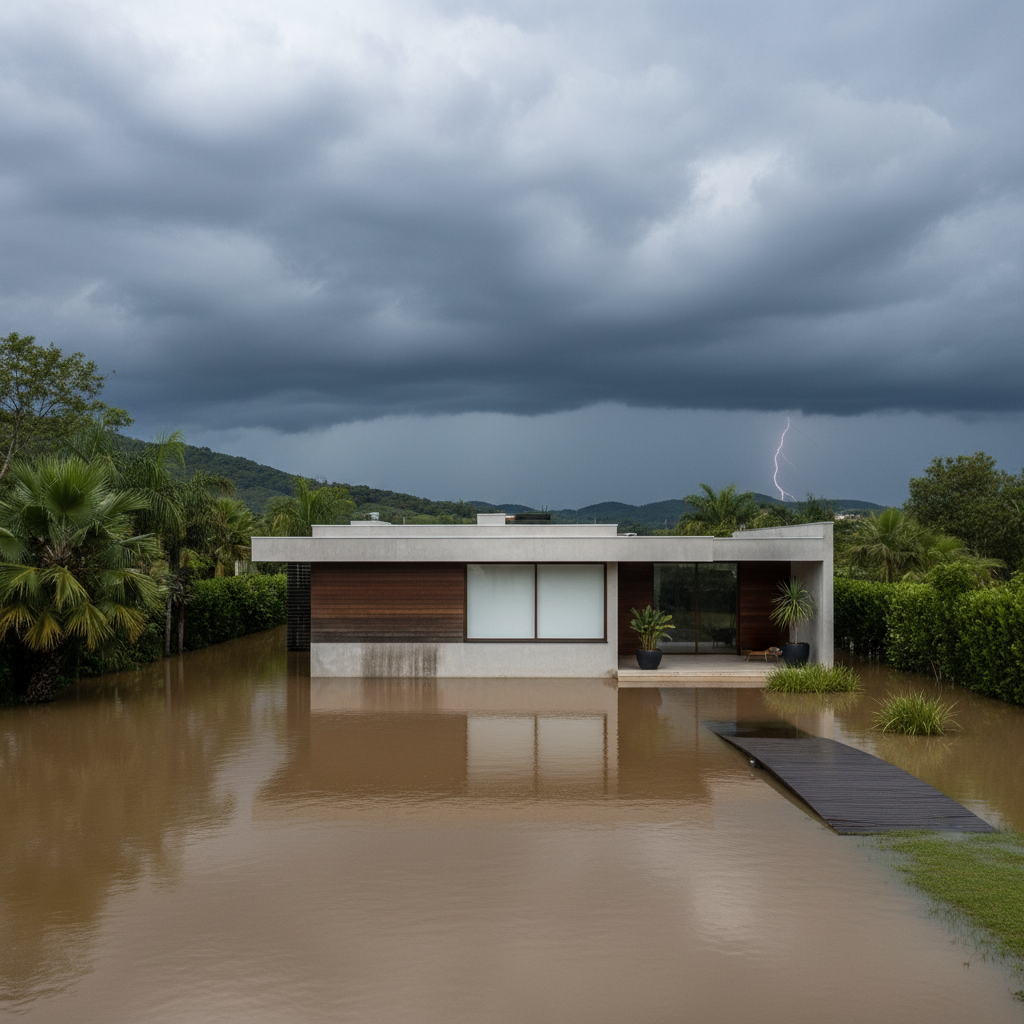
Nos últimos anos, o Brasil tem testemunhado, com crescente frequência e intensidade, eventos climáticos que antes eram tidos como exceções. Enchentes devastadoras, vendavais com força recorde, chuvas de granizo, secas prolongadas e incêndios florestais cada vez mais incontroláveis. Essas ocorrências não são apenas notícias trágicas, mas um lembrete contundente da vulnerabilidade de nossos lares e da urgência em repensar a proteção patrimonial.
Diante desse cenário, o mercado de seguros residenciais emerge como um pilar fundamental de resiliência. Projeções recentes apontam para um crescimento expressivo neste segmento, superando a média do mercado de seguros brasileiro. Essa expansão é impulsionada, em grande parte, pela maior conscientização dos proprietários sobre os riscos inerentes às mudanças climáticas e pela busca por soluções que ofereçam mais do que a simples reposição de perdas.
A Transformação do Seguro Residencial
Tradicionalmente, o seguro residencial oferecia coberturas básicas contra incêndio, roubo e danos elétricos. Embora essenciais, essas proteções mostram-se insuficientes frente à complexidade dos desafios climáticos atuais. O que se observa agora é uma evolução significativa:
-
Coberturas Abrangentes para Desastres Naturais: Apólices mais modernas incluem explicitamente proteção contra alagamentos por chuvas intensas, vendavais, ressacas, desmoronamentos e, em algumas regiões, até tremores de terra. É crucial que o segurado verifique detalhadamente o escopo dessas coberturas, compreendendo os limites e exclusões.
-
Foco na Prevenção e Resiliência: Além da indenização pós-sinistro, o mercado começa a oferecer serviços ou orientações que visam à prevenção. Isso pode incluir descontos para casas com sistemas de drenagem aprimorados, telhados mais resistentes a vendavais ou materiais de construção que minimizem o risco de incêndio. A ideia é construir e manter lares mais resilientes.
-
Mecanismos de Pagamento Inovadores: Em fase de experimentação em alguns mercados e com potencial de expansão, existem produtos “paramétricos”. Neles, o pagamento da indenização é acionado automaticamente quando um determinado índice climático (como o volume de chuva em um sensor local ou a velocidade do vento) ultrapassa um limite preestabelecido, simplificando o processo de sinistro e agilizando a recuperação.
Impacto para o Consumidor e o Mercado
Para o consumidor, a principal vantagem é a segurança. Ter um seguro adequado significa a tranquilidade de que, em caso de um evento inesperado, haverá recursos para reconstruir ou reparar o imóvel e adquirir novos bens. Contudo, é fundamental ir além do preço e analisar a adequação da cobertura às suas necessidades e à localização do imóvel.
Para o mercado segurador, o desafio é equilibrar a oferta de coberturas essenciais com a gestão de riscos crescentes. A precificação dos seguros em áreas de maior exposição a desastres naturais, por exemplo, pode se tornar mais complexa, exigindo modelos atuariais sofisticados e dados precisos sobre o clima e as características geográficas. Em algumas regiões, o aumento da frequência e intensidade dos sinistros pode levar a um reajuste nos prêmios ou até mesmo à restrição de ofertas, um fenômeno já observado em outros países.
O Papel da Informação e da Regulação
Órgãos reguladores, como a SUSEP no Brasil, desempenham um papel crucial na garantia de que os produtos oferecidos sejam claros, justos e adequados aos riscos que visam cobrir. A transparência na informação para o segurado é vital, especialmente porque as condições climáticas variam drasticamente de uma região para outra do país.
É essencial que os proprietários brasileiras busquem informações de qualidade, entendam os riscos específicos de sua localidade e comparem as opções de seguro disponíveis. Um diálogo aberto com profissionais capacitados pode ser decisivo para encontrar a melhor proteção.
À medida que o clima global continua a desafiar, a proteção patrimonial se torna uma prioridade inadiável. O seguro residencial, mais do que um custo, consolida-se como um investimento inteligente na segurança e na resiliência de nossos lares em um cenário de constantes mudanças. Clique no link "Seguro Residencial" e faça a sua cotação sem falar com ninguém!
Fontes
- Confederação Nacional das Empresas de Seguros (CNseg) – Relatórios Setoriais
- Superintendência de Seguros Privados (SUSEP) – Dados de Mercado
- Painel Intergovernamental sobre Mudanças Climáticas (IPCC) – Relatórios Nacionais e Regionais (para contexto climático)
- IBGE – Mapas de Risco e Informações Geográficas (para contexto de vulnerabilidade)
Quer falar com um especialista?
A G1/Brokers ajuda você a escolher a proteção ideal.
G1 Brokers · Susep 2422154311
Publicado em 21 de maio de 2026
Leia também
- Embedded insurance: quem ganha e quem assume o risco
Acordos de seguro integrado precisam separar remuneração, responsabilidade pela cobertura e atendimento. Veja como esses contratos afetam o consumidor.
- Seguro no checkout: como a IA personaliza o risco
Dados da compra podem orientar preço e cobertura em tempo real. O desafio é distinguir personalização útil de vigilância, discriminação e ofertas pouco transparentes.
- Embedded insurance: como gerar receita com proteção
Programas de afinidade e seguros integrados à compra podem ampliar receitas, mas dependem de proteção relevante, contratação clara e pós-venda eficiente.