Embedded insurance: quem ganha e quem assume o risco
Acordos de seguro integrado precisam separar remuneração, responsabilidade pela cobertura e atendimento. Veja como esses contratos afetam o consumidor.
Embedded insurance: quem ganha e quem assume o risco
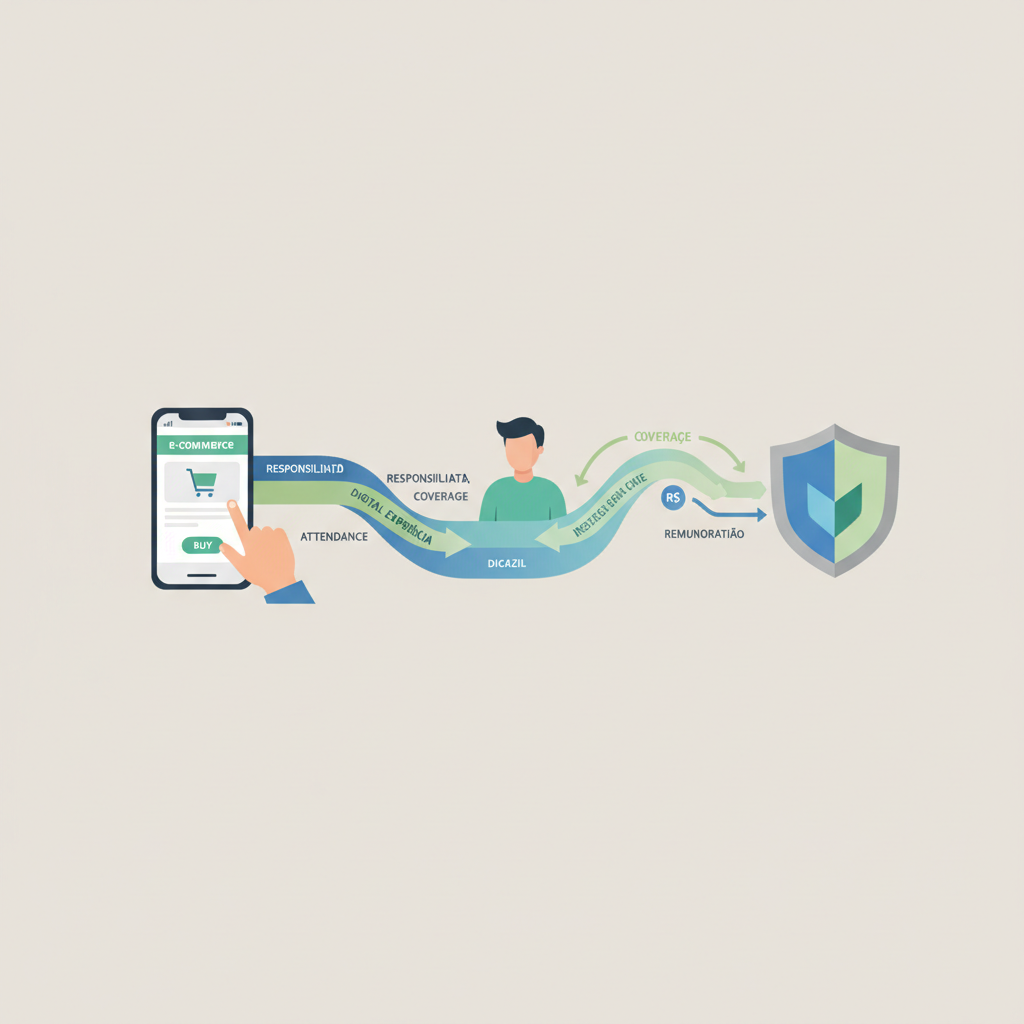
No embedded insurance, o seguro integrado à compra ou ao uso de outro serviço, plataforma e seguradora podem repartir receitas e tarefas, mas isso não significa dividir livremente a obrigação de indenizar. A sustentabilidade da parceria exige separar remuneração comercial, risco financeiro e responsabilidade pelo atendimento, com regras claras para o consumidor.
Resumo
O contrato entre as empresas precisa alinhar receita, proteção e atendimento.
- Dividir receita não equivale a assumir o risco segurado.
- A marca da plataforma não substitui a identificação da seguradora.
- Bônus por resultado exigem critérios auditáveis.
- Encerrar a parceria não pode deixar contratos vigentes sem atendimento.
Quais modelos de parceria mudam a divisão de responsabilidades?
Os modelos diferem principalmente nas tarefas delegadas e na remuneração. Os nomes comerciais, porém, não autorizam uma plataforma a atuar como seguradora.
A discussão ganha contexto com a Lei de Contrato de Seguro, em vigor desde dezembro de 2025: somente entidades autorizadas podem pactuar contratos de seguro nessa condição. É uma distinção central ao avaliar a geração de receita com proteção integrada.
| Modelo | Papel da plataforma | Atenção principal |
|---|---|---|
| Distribuição simples | Oferece acesso ao seguro na sua jornada | A seguradora responde pela cobertura; o distribuidor mantém suas responsabilidades |
| White-label, com a marca da plataforma | Personaliza experiência e apresentação | A identidade da seguradora deve continuar clara |
| Insurance as a service, ou seguro como serviço | Integra tecnologia e serviços operacionais | O fornecedor tecnológico não é necessariamente quem garante a cobertura |
| Risk sharing, ou compartilhamento de risco | Vincula parte da remuneração ao desempenho | Participação econômica não transfere automaticamente a obrigação de indenizar |
Subscrição é a avaliação usada para aceitar riscos e definir condições. Ter modelos próprios de análise não permite à plataforma assumir livremente essa função: delegações precisam respeitar o enquadramento regulatório e a responsabilidade da seguradora. Essa separação complementa a discussão sobre distribuição por bancos e varejistas.
Como repartir receita sem incentivar uma venda inadequada?
Revenue share significa repartição de receita. A escolha entre percentual, remuneração fixa e bônus deve considerar despesas, qualidade das vendas e comportamento dos riscos, não apenas volume.
O percentual sobre o prêmio — preço pago pelo seguro — acompanha a arrecadação. Já a remuneração fixa por apólice, documento que formaliza o contrato, facilita prever custos, mas pode pesar em produtos de preço baixo. Ambas precisam corresponder a atividades permitidas ao parceiro.
A participação no resultado técnico considera o desempenho da operação de seguros. O acordo precisa definir receitas, indenizações, despesas e provisões — valores reservados para obrigações — incluídos no cálculo, além de auditoria e ajustes posteriores.
Combinações podem remunerar distribuição e qualidade do serviço. Porém, atrelar bônus somente à redução de indenizações cria incentivo perigoso: dificultar pagamentos legítimos.
Exemplo hipotético: uma plataforma recebe por contratação e oferece coberturas pouco adequadas ao público. As vendas crescem, mas cancelamentos e reclamações aumentam. Uma revisão contratual pode incluir indicadores de compreensão da oferta e atendimento, sem premiar a recusa de indenizações.
Quem controla o relacionamento com o cliente?
Nenhuma empresa é “dona” do cliente. A parceria pode distribuir tarefas de comunicação, renovação e atendimento, mas deve respeitar direitos do consumidor e regras de proteção de dados.
A Lei Geral de Proteção de Dados exige finalidade e base legal para o tratamento. Os papéis das empresas decorrem das decisões efetivamente tomadas sobre os dados, não apenas do rótulo contratual.
O Open Insurance, apresentado pela Susep, organiza o compartilhamento consentido de dados e serviços no sistema. Não concede acesso irrestrito à base para vender outros produtos. A estrutura do Open Insurance ajuda a compreender essa diferença.
O que o contrato precisa prever quando algo dá errado?
O acordo deve identificar quem recebe solicitações, acompanha ocorrências e responde ao consumidor. Divisões internas de tarefas não podem eliminar direitos legais.
Sinistro é a ocorrência do evento previsto na cobertura. Seu atendimento precisa ter canais, prazos aplicáveis, transferência de documentos e acompanhamento definidos, inclusive se a parceria acabar.
Também merecem previsão: limites de exclusividade, auditoria da remuneração, segurança dos dados e continuidade dos contratos vigentes. São pontos ligados à transparência na contratação de seguros.
O Código de Defesa do Consumidor impede que cláusulas internas sejam usadas para afastar responsabilidades legais. A responsabilização de cada participante exige examinar sua atuação e o problema ocorrido.
Erros comuns
O erro central é confundir crescimento de vendas com qualidade da proteção.
- Apresentar o seguro como parte obrigatória da compra.
- Esconder a seguradora atrás da marca da plataforma.
- Distribuir bônus antes de considerar obrigações futuras.
- Deixar o consumidor circulando entre atendimentos.
A contratação de seguro sem percepção no checkout mostra por que clareza da oferta deve entrar na avaliação da parceria.
Perguntas frequentes
As respostas passam pela distinção entre remuneração, cobertura e serviço.
A plataforma pode pagar a indenização?
Ela pode participar do fluxo operacional conforme a estrutura permitida, mas isso não a torna seguradora. A obrigação de garantir a cobertura permanece com a entidade autorizada identificada no contrato, sem excluir responsabilidades próprias da plataforma.
Participar do resultado significa assumir o risco segurado?
Não. Receber bônus variável ou perder parte da remuneração representa exposição econômica ao desempenho da parceria. Assumir a obrigação de cobrir eventos segurados é outra atividade, sujeita a autorização e regras específicas, não resolvida por um acordo comercial.
O seguro termina se a parceria acabar?
O encerramento comercial não extingue automaticamente contratos individuais vigentes. É necessário observar suas condições e a legislação aplicável. A transição deve preservar informações, acesso ao atendimento e processamento de pedidos relacionados às coberturas contratadas pelo consumidor.
Como identificar uma parceria bem estruturada?
Procure identificação clara da seguradora, coberturas compreensíveis, contratação consciente e canais funcionais de atendimento. Nos bastidores, uma estrutura consistente também exige remuneração auditável, responsabilidades documentadas e procedimentos para continuidade do serviço após o término da parceria.
O que observar daqui para a frente?
A qualidade dessas parcerias deve ser avaliada além do volume vendido. Indicadores de atendimento, cancelamento, reclamação e adequação da cobertura ajudam a verificar se a receita acompanha proteção efetiva, sem substituir a análise financeira e regulatória.
Este conteúdo é informativo e não substitui orientação profissional para o seu caso.
Fontes
Quer falar com um especialista?
A G1/Brokers ajuda você a escolher a proteção ideal.
G1 Brokers · Susep 2422154311
Publicado em 20 de outubro de 2026
Leia também
- Embedded insurance: como gerar receita com proteção
Programas de afinidade e seguros integrados à compra podem ampliar receitas, mas dependem de proteção relevante, contratação clara e pós-venda eficiente.
- Celular como Investimento: A Urgência do Seguro em 2026
Com preços de smartphones em alta e índices de roubos e furtos preocupantes, o seguro para celular ganha relevância como proteção financeira. Entenda por que este item se tornou um verdadeiro investimento e como protegê-lo.
- Seguro no checkout: como a IA personaliza o risco
Dados da compra podem orientar preço e cobertura em tempo real. O desafio é distinguir personalização útil de vigilância, discriminação e ofertas pouco transparentes.