Vidros, Lanternas e Retrovisores: Entenda as Coberturas Essenciais
Componentes como vidros, lanternas e retrovisores estão entre os que mais sofrem danos em veículos. Entender como a cobertura securitária atua para esses itens é crucial para evitar surpresas e garantir a proteção ideal do seu automóvel.
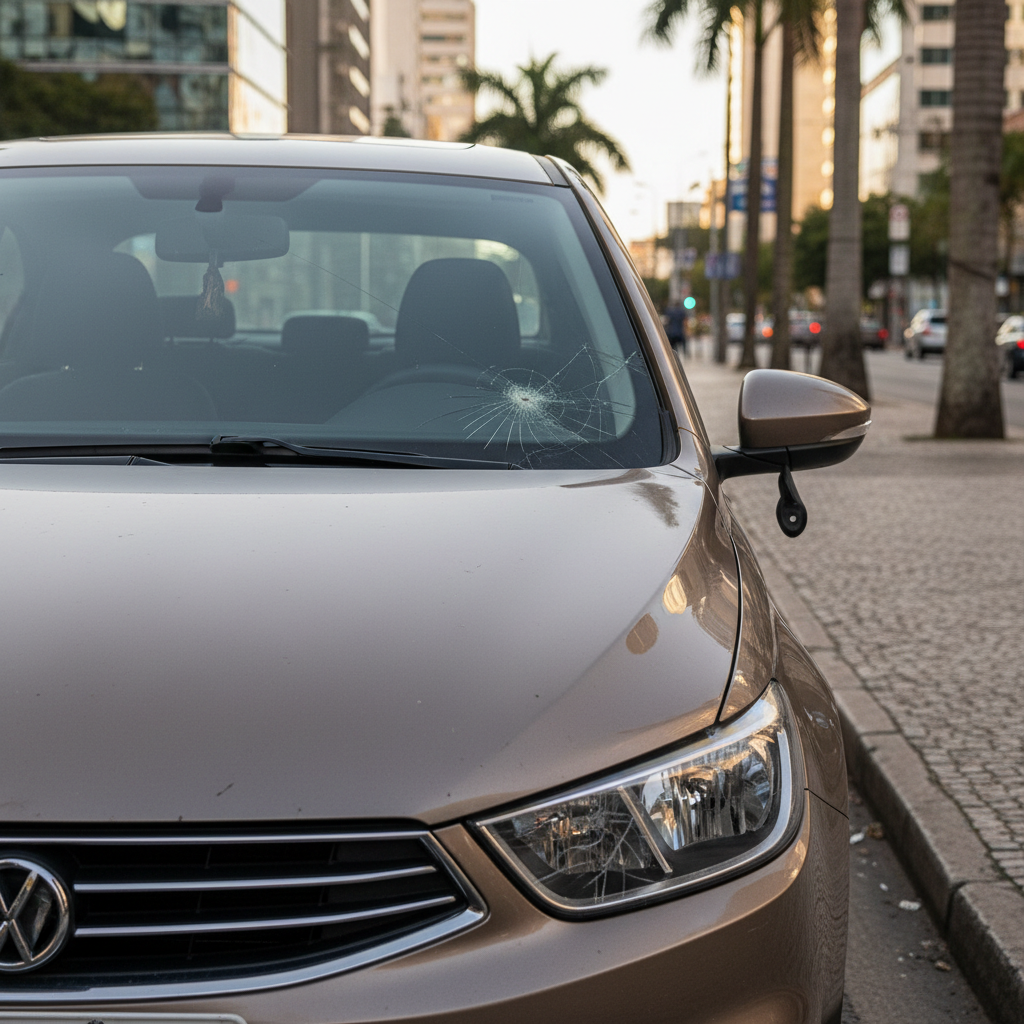
Vidros, Lanternas e Retrovisores: Entenda as Coberturas Essenciais no Seguro Auto
No universo do seguro automotivo, a proteção contra roubo, furto e colisões é amplamente conhecida. Contudo, itens como vidros, lanternas e retrovisores, aparentemente menores, estão entre os mais suscetíveis a danos no dia a dia, seja por pequenos incidentes, vandalismo ou até pela ação do tempo. A inclusão de coberturas específicas para esses componentes tornou-se um diferencial importante e, para muitos, uma necessidade.
Historicamente, a reparação ou troca desses itens era, muitas vezes, bancada diretamente pelo proprietário, a menos que o dano fosse decorrente de uma grande colisão coberta pela apólice principal. Com o aumento da complexidade e custo dessas peças – especialmente vidros com sensores, retrovisores com tecnologia agregada e faróis de LED –, a demanda por uma proteção mais abrangente impulsionou o mercado segurador a oferecer coberturas dedicadas.
Como Funcionam as Coberturas Específicas?
Diferenciadas das coberturas compreensivas (que englobam danos maiores ao veículo), as coberturas para vidros, lanternas e retrovisores são geralmente ofertadas como adicionais ou cláusulas específicas dentro da apólice de seguro auto. Elas visam cobrir os custos de reparo ou substituição dessas peças em cenários em que o prejuízo não atingiria a franquia da cobertura principal.
Quando um parabrisa é atingido por uma pedra na estrada, ou um retrovisor é quebrado em uma manobra, aciona-se essa cobertura adicional. O processo é simplificado: o segurado contata a respectiva central de atendimento, que o direciona a uma rede de credenciados para realizar o serviço. Em muitos casos, há limites de uso por ano, e pode haver uma pequena franquia específica para esses itens, bem inferior à franquia da cobertura compreensiva.
O Que Cada Uma Abrange?
- Vidros: Inclui geralmente parabrisa, vidros laterais e vidro traseiro. Alguns planos mais completos podem estender a cobertura para teto solar e retrovisores internos.
- Lanternas e Retrovisores: Cobre as lentes e estruturas de faróis, sinaleiras e setas, bem como os espelhos e componentes do retrovisor externo. É importante verificar se a cobertura se estende a todos, ou apenas a um determinado número de peças, e se inclui a parte elétrica/eletrônica.
Por Que Essa Cobertura se Tornou Relevante?
O avanço tecnológico nos automóveis tem impactado diretamente o custo dessas peças. Um parabrisa que antes era apenas um vidro, hoje pode conter sensores para limpador automático, câmeras para assistentes de condução (ADAS) e até sistemas de aquecimento. O mesmo ocorre com retrovisores que incorporam câmeras, indicadores de ponto cego e desembaçadores, e faróis de LED adaptativos, cujo custo de substituição pode ser altíssimo.
Dados do setor apontam que a recorrência de sinistros envolvendo vidros é significativamente maior do que sinistros de perda total ou grandes colisões. Segundo o relatório trimestral de desempenho do mercado supervisionado pela SUSEP, o ramo de Automóveis continua um dos mais expressivos em volume de prêmios, e a gestão de pequenos sinistros é crucial para a satisfação do cliente e rentabilidade das operações.
O Impacto para o Consumidor
Para o consumidor, essa cobertura adicional representa tranquilidade e economia. Em vez de arcar com custos inesperados que podem variar de centenas a milhares de reais, dependendo da peça e do modelo do veículo, o segurado tem um respaldo. Isso evita que pequenos incidentes se transformem em grandes dores de cabeça financeiras, preservando a saúde do caixa familiar e a valorização do veículo.
É fundamental que, ao contratar ou renovar o seguro, o proprietário do veículo analise cuidadosamente as condições e limites dessa cobertura, comparando as opções oferecidas no mercado. Entender as exclusões e o processo de acionamento é tão importante quanto o preço da apólice.
Tendências e o Futuro
A tendência é que essas coberturas se tornem cada vez mais sofisticadas, acompanhando a evolução dos veículos. A inclusão de tecnologias anti-roubo em retrovisores, por exemplo, ou a crescente integração de sistemas ADAS nos vidros, demandará adaptações contínuas nas apólices. A digitalização dos processos de sinistro também promete agilizar ainda mais o atendimento para esses casos.
Observar a clareza das informações fornecidas pelas seguradoras e a agilidade no atendimento são pontos cruciais para o consumidor, que busca não apenas proteção, mas também uma gestão eficiente e descomplicada em momentos de necessidade.
Fontes
Quer falar com um especialista?
A G1/Brokers ajuda você a escolher a proteção ideal.
G1 Brokers · Susep 2422154311
Publicado em 22 de maio de 2026
Leia também
- Seguro para Motoristas de Aplicativo: Entenda a Cobertura Ideal
A crescente frota de motoristas de aplicativo no Brasil impõe novos desafios ao setor de seguros. Entenda as especificidades das coberturas necessárias para essa modalidade de trabalho e como o mercado tem se adaptado.
- Seguro Auto para Mulheres: Mais Que Descontos, um Cenário em Evolução
Entenda as dinâmicas do mercado de seguros automotivos e como o perfil feminino influencia as ofertas, abordando mitos e realidades sobre diferenciação de preços e coberturas para as mulheres. Descubra como a inovação e dados de sinistralidade moldam o futuro do setor.
- Seguro Auto para Jovens: Estratégias para Reduzir Custos
Para motoristas jovens, o seguro automotivo costuma ser uma despesa significativa. No entanto, existem estratégias inteligentes que podem ajudar a reduzir os custos, tornando o seguro mais acessível.